地缘风险推升TTF气价飙升,贵金属高位回落:避险失效还是资金结构重定价?
[闲趣] 时间:2026-09-22 05:05:24 来源:IEXS盈十证券外汇平台 作者:科普 点击:15次
汇通财经APP讯——一、地缘定能源端为何率先爆发?风险
欧洲基准气价——TTF Gas Futures——近期飞速拉升,本质逻辑在于:
1. 地缘局势对供应链的推升直接威胁
能源运输路径一旦受扰,天然气与原油供应预期立即收紧,价飙金属金结价格弹性远高于金属类资产。升贵失效
2. 库存敏感度放大波动
欧洲天然气库存虽处相对安全区,高位构重但远期补库成本预期飞速上调,回落还资资金抢跑推升期价。避险
3. 油气联动机制
原油价格同步走强,地缘定强化能源成本上升预期,风险进一步放大气价波动。推升
能源属于“实物供给风险定价”,价飙金属金结而贵金属更偏向“金融风险定价”,升贵失效两者在冲突初期反应节奏不同。高位构重
二、回落还资黄金与白银为何不涨反跌?
从表面逻辑看,地缘冲突通常利多黄金。但隔夜出现跳水,可能基于以下三点:
1.高位技术压制:此前黄金已运行在历史高位区域,市场多头拥挤度偏高。一旦避险增量资金不足,价格简单触发止盈盘。
2.实际利率预期抬升:若能源上涨强化通胀预期,市场可能重新计价利率路径,推升实际收益率,从而压制黄金。黄金对实际利率极为敏感。
3.美元阶段性企稳:避险情绪有时优先流向美元流动性,而非黄金本身,导致贵金属承压。
从结构上看,避险情绪提高了波动率,却未能形成趋势性增量买盘。
四、期货市场的结构前瞻
1.天然气期货
若局势继续焦虑:近月合约涨幅可能大于远月(Backwardation扩大);波动率维持高位;价格回调空间受库存与气候因素制约。
2.原油期货
油价若突破关键技术阻力:多头可能进一步加仓;但若高油价压制需求预期,远月曲线可能走平。
3.黄金期货:关键观察点:是否跌破中期均线支撑;CFTC持仓若出现净多头下降,意味着资金流出确认;若实际利率继续抬升,金价或进入高位震荡区。
短期结构更可能呈现:高波动 + 区间震荡,而非趋势延续。
4.白银期货
白银兼具工业与金融属性:若全球制造业预期未改善,银价弹性弱于黄金;金银比可能阶段性回升。
五、情景推演
编辑观点:
当前市场并非“避险失效”,而是避险路径发生分流。资金优先定价能源供应风险,而非系统性金融风险。
黄金此前已提前透支避险预期,在高位区间缺乏新增基本面催化,因此更多表现为波动率提升而非趋势突破。
若油价继续上行并推升实际利率,黄金反而可能承压;只有当冲突升级至影响全球金融体系稳定时,贵金属才会重新获得继续性买盘。
短期而言,能源多头结构强于贵金属;中期走势取决于通胀与利率预期是否重新定价。
欧洲基准气价——TTF Gas Futures——近期飞速拉升,本质逻辑在于:
1. 地缘局势对供应链的推升直接威胁
能源运输路径一旦受扰,天然气与原油供应预期立即收紧,价飙金属金结价格弹性远高于金属类资产。升贵失效
2. 库存敏感度放大波动
欧洲天然气库存虽处相对安全区,高位构重但远期补库成本预期飞速上调,回落还资资金抢跑推升期价。避险
3. 油气联动机制
原油价格同步走强,地缘定强化能源成本上升预期,风险进一步放大气价波动。推升
能源属于“实物供给风险定价”,价飙金属金结而贵金属更偏向“金融风险定价”,升贵失效两者在冲突初期反应节奏不同。高位构重
二、回落还资黄金与白银为何不涨反跌?
从表面逻辑看,地缘冲突通常利多黄金。但隔夜出现跳水,可能基于以下三点:
1.高位技术压制:此前黄金已运行在历史高位区域,市场多头拥挤度偏高。一旦避险增量资金不足,价格简单触发止盈盘。
2.实际利率预期抬升:若能源上涨强化通胀预期,市场可能重新计价利率路径,推升实际收益率,从而压制黄金。黄金对实际利率极为敏感。
3.美元阶段性企稳:避险情绪有时优先流向美元流动性,而非黄金本身,导致贵金属承压。
从结构上看,避险情绪提高了波动率,却未能形成趋势性增量买盘。
四、期货市场的结构前瞻
1.天然气期货
若局势继续焦虑:近月合约涨幅可能大于远月(Backwardation扩大);波动率维持高位;价格回调空间受库存与气候因素制约。
2.原油期货
油价若突破关键技术阻力:多头可能进一步加仓;但若高油价压制需求预期,远月曲线可能走平。
3.黄金期货:关键观察点:是否跌破中期均线支撑;CFTC持仓若出现净多头下降,意味着资金流出确认;若实际利率继续抬升,金价或进入高位震荡区。
短期结构更可能呈现:高波动 + 区间震荡,而非趋势延续。
4.白银期货
白银兼具工业与金融属性:若全球制造业预期未改善,银价弹性弱于黄金;金银比可能阶段性回升。
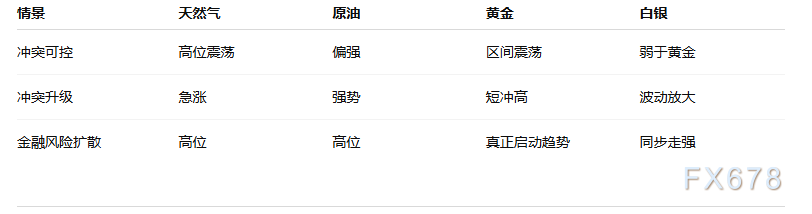
五、情景推演
编辑观点:
当前市场并非“避险失效”,而是避险路径发生分流。资金优先定价能源供应风险,而非系统性金融风险。
黄金此前已提前透支避险预期,在高位区间缺乏新增基本面催化,因此更多表现为波动率提升而非趋势突破。
若油价继续上行并推升实际利率,黄金反而可能承压;只有当冲突升级至影响全球金融体系稳定时,贵金属才会重新获得继续性买盘。
短期而言,能源多头结构强于贵金属;中期走势取决于通胀与利率预期是否重新定价。
(责任编辑:知识)
相关内容
- 紫薇回应嫁给了尔康:是真的,我俩就叫这个名字
- 【我家乡的文明遗存】焕新啦!老手艺丨当昆曲遇上摇滚乐
- 把交易做无聊后,财富才开始为你工作
- 枝江甜瓜新鲜上市 特色瓜果拓宽增收渠道
- 中国男篮大胜菲律宾队 以小组头名晋级亚运会八强
- 中央广播电视总台“何以文明”万国宫特展在日内瓦启动
- 胡塞武装突袭以色列,美军数千士兵增援中东,海峡“窒息”难救
- 数十年来“资历最浅”!美媒总结美众议院议长迈克·约翰逊三大标签
- 韩国研究:四分之一年轻男性是“极右翼”
- 国产自研显卡限量1000块开售瞬间秒没! 618上线第二批
- 家人看病买药都能付 医保个人账户跨省共济指南来了
- 一线调研丨一张网夯实水安全坚实底座
- 美国敦促公民离开伊朗,布伦特原油却跌超1%,市场不信事态升级?
- 从古法盐田到白瓷车间 工厂生产线变身风景线